Resposta rápida
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12; DAS = faturamento do mês × alíquota efetiva. Uma empresa do Anexo III com RBT12 de R$ 500 mil (3ª faixa) tem alíquota efetiva de 9,97%: faturando R$ 40 mil no mês, o DAS é R$ 3.988,80.
Tabelas do Simples Nacional
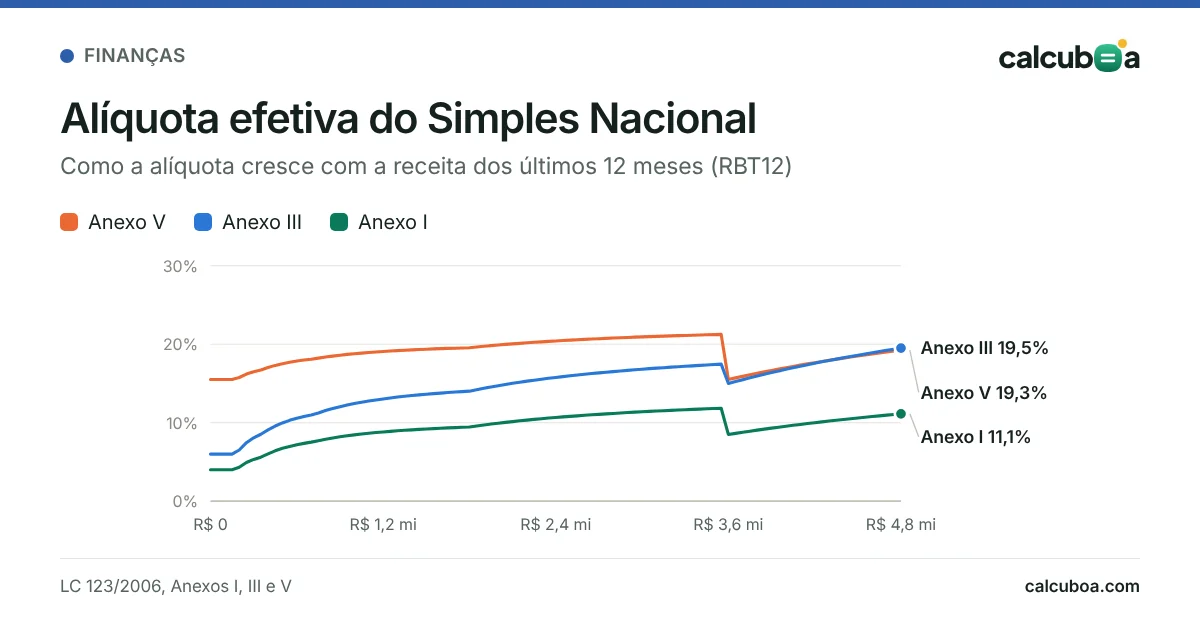
Anexo I — Comércio
| Receita em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4% | — |
| Até R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| Até R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| Até R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| Até R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| Até R$ 4.800.000,00 | 19% | R$ 378.000,00 |
Anexo II — Indústria
| Receita em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4,50% | — |
| Até R$ 360.000,00 | 7,80% | R$ 5.940,00 |
| Até R$ 720.000,00 | 10% | R$ 13.860,00 |
| Até R$ 1.800.000,00 | 11,20% | R$ 22.500,00 |
| Até R$ 3.600.000,00 | 14,70% | R$ 85.500,00 |
| Até R$ 4.800.000,00 | 30% | R$ 720.000,00 |
Anexo III — Serviços (com Fator R ≥ 28% para atividades do Anexo V)
| Receita em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
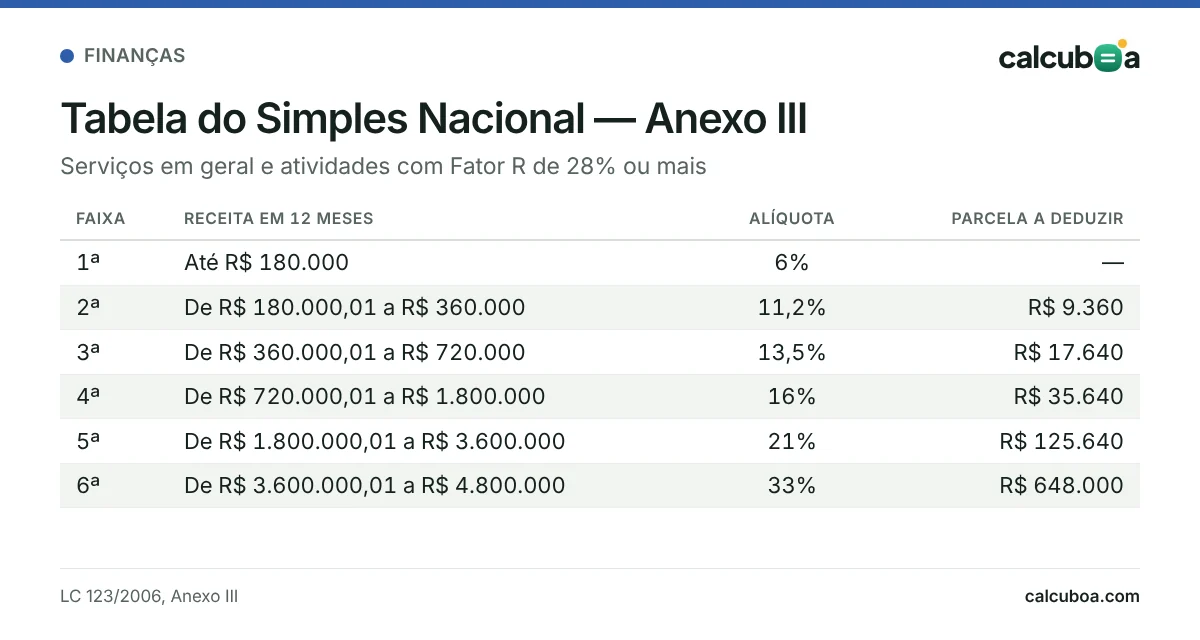
| Até R$ 180.000,00 | 6% | — |
| Até R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| Até R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| Até R$ 1.800.000,00 | 16% | R$ 35.640,00 |
| Até R$ 3.600.000,00 | 21% | R$ 125.640,00 |
| Até R$ 4.800.000,00 | 33% | R$ 648.000,00 |
Anexo IV — Serviços (construção, limpeza, vigilância, advocacia)
| Receita em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 4,50% | — |
| Até R$ 360.000,00 | 9% | R$ 8.100,00 |
| Até R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| Até R$ 1.800.000,00 | 14% | R$ 39.780,00 |
| Até R$ 3.600.000,00 | 22% | R$ 183.780,00 |
| Até R$ 4.800.000,00 | 33% | R$ 828.000,00 |
Anexo V — Serviços intelectuais (Fator R < 28%)
| Receita em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 15,50% | — |
| Até R$ 360.000,00 | 18% | R$ 4.500,00 |
| Até R$ 720.000,00 | 19,50% | R$ 9.900,00 |
| Até R$ 1.800.000,00 | 20,50% | R$ 17.100,00 |
| Até R$ 3.600.000,00 | 23% | R$ 62.100,00 |
| Até R$ 4.800.000,00 | 30,50% | R$ 540.000,00 |
Exemplo passo a passo
Anexo III, receita de R$ 500.000 nos últimos 12 meses e R$ 40.000 no mês.
- Faixa: entre R$ 360 mil e R$ 720 mil → 3ª faixa (13,5%, parcela de R$ 17.640).
- Alíquota efetiva: (500.000 × 13,5% − 17.640) ÷ 500.000 = 9,97%.
- DAS: R$ 40.000 × 9,97% = R$ 3.988,80.
Qual anexo usar
| Anexo | Para quem | Exemplos |
|---|---|---|
| I | Comércio | Lojas, mercados, e-commerce |
| II | Indústria | Fábricas, confecções |
| III | Serviços em geral e atividades com Fator R ≥ 28% | Manutenção, agências de viagem e serviços intelectuais com folha alta |
| IV | Serviços específicos, com INSS patronal fora do DAS | Construção civil, vigilância, limpeza, advocacia |
| V | Serviços intelectuais com Fator R abaixo de 28% | Engenharia, medicina, consultoria |
O enquadramento exato depende do CNAE e do art. 18 da LC 123/2006. Confirme com o contador.
Mais exemplos
Comércio (Anexo I)
Loja com R$ 240.000 de receita em 12 meses e R$ 20.000 no mês.
- Faixa 2: 7,30%, parcela de R$ 5.940,00.
- Alíquota efetiva: (240.000 × 7,30% − 5.940) ÷ 240.000 = 4,83%.
- DAS: R$ 965,00.
Fator R: Anexo III ou V?
Empresa de serviços sujeita ao Fator R, com R$ 300.000 de receita e R$ 100.000 de folha (com pró-labore) em 12 meses, faturando R$ 25.000 no mês.
- Fator R: 100.000 ÷ 300.000 = 33,3% → acima de 28%, Anexo III.
- Anexo III: alíquota efetiva de 8,08% → DAS de R$ 2.020,00.
- Se o Fator R ficasse abaixo de 28%, seria o Anexo V: 16,50% → DAS de R$ 4.125,00.
Construção civil (Anexo IV)
RBT12 de R$ 600.000 e R$ 50.000 no mês.
- Alíquota efetiva: 8,13% → DAS de R$ 4.065,00.
- No Anexo IV, a contribuição patronal ao INSS (CPP) não está no DAS: ela é paga à parte, sobre a folha de pagamento.
Erros comuns
- Aplicar a alíquota nominal direto sobre o faturamento.
- Escolher a faixa pelo faturamento do mês, e não pelos últimos 12 meses.
- Esquecer o Fator R e pagar pelo Anexo V quando poderia estar no III (ou o contrário).
- Não segregar receitas com ISS retido, substituição tributária ou exportação, que reduzem o DAS.
Vale a pena abrir empresa? Compare na calculadora CLT x PJ.
Perguntas frequentes
Como calcular o imposto do Simples Nacional?
Some o faturamento dos últimos 12 meses (RBT12), encontre a faixa no anexo da sua atividade e calcule a alíquota efetiva: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Depois, multiplique a alíquota efetiva pelo faturamento do mês.
Qual a diferença entre alíquota nominal e efetiva?
A nominal é a da tabela. A efetiva é a que você realmente paga, depois de aplicar a parcela a deduzir — ela é sempre menor ou igual à nominal, e cresce aos poucos conforme o faturamento aumenta.
O que é o Fator R?
É a folha de salários dos últimos 12 meses (incluindo pró-labore e encargos) dividida pela receita do mesmo período. Para várias atividades de serviço, Fator R de 28% ou mais leva ao Anexo III; abaixo disso, ao Anexo V.
Qual o limite do Simples Nacional?
R$ 4,8 milhões de receita bruta por ano. Acima de R$ 3,6 milhões, o ICMS e o ISS deixam de ser recolhidos no DAS, em regra.
Quando vence o DAS?
No dia 20 do mês seguinte ao do faturamento (LC 123/2006, art. 21). Se não houver expediente bancário no dia 20, o vencimento passa para o próximo dia útil (Resolução CGSN nº 140/2018, com a redação da Resolução nº 173/2023). O DAS é gerado no PGDAS-D, no portal do Simples Nacional.
Como saber em qual anexo minha empresa se encaixa?
Pela atividade (CNAE) e pelas regras do art. 18 da LC 123/2006. Comércio fica no Anexo I e indústria no II; serviços se dividem entre os Anexos III, IV e V. Algumas atividades dependem do Fator R.
Como calcular o Simples no primeiro ano da empresa?
Como ainda não há 12 meses de faturamento, a receita é proporcionalizada: no primeiro mês, usa-se o faturamento do próprio mês × 12; nos meses seguintes, a média mensal dos meses anteriores × 12.
Fontes
- Lei Complementar nº 123/2006 (anexos com redação da LC 155/2016)
- Receita Federal — Portal do Simples Nacional
Conteúdo da equipe Calcuboa · revisado em
Cada número desta página vem de uma fonte oficial ou científica listada acima, e o exemplo é calculado pela própria calculadora — por isso os dois nunca divergem. Veja como calculamos. Encontrou algo errado? Avise a gente.