Resposta rápida
Valor corrigido = valor × fator acumulado do índice. R$ 10.000 corrigidos de out/2025 a set/2026 viram R$ 11.446,88 pela Selic (14,47%) e R$ 10.457,61 pelo IPCA (4,58%).
Como funciona a correção
Os meses inicial e final entram no cálculo. As taxas vêm do Sistema Gerenciador de Séries Temporais do Banco Central: Selic acumulada no mês (série 4390), IPCA (433), INPC (188) e IGP-M (189).
Qual índice usar?
- Selic: tributos federais em atraso, restituição do IR e referência de renda fixa.
- IPCA: inflação oficial; contratos e metas de inflação.
- INPC: reajuste de benefícios do INSS e de salários em muitas convenções.
- IGP-M: aluguéis e contratos mais antigos — veja a calculadora de reajuste de aluguel.
Selic x inflação: R$ 10.000 no período
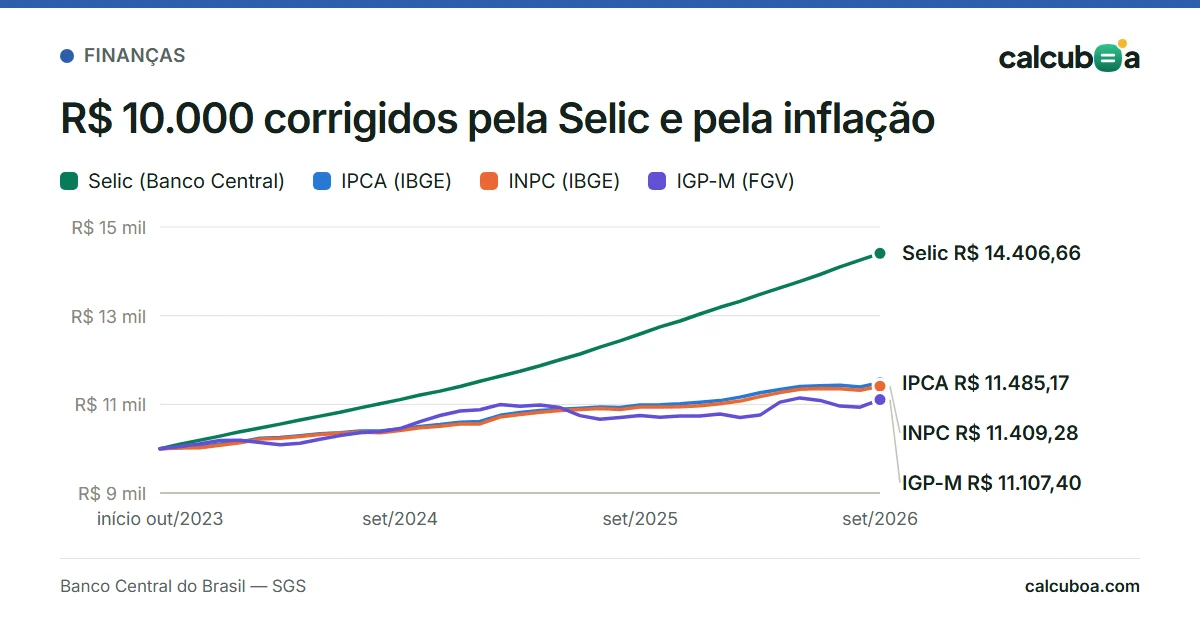
Variação acumulada de cada índice até set/2026, com os dados oficiais do Banco Central:
| Índice | 12 meses | R$ 10.000 viram | 36 meses | R$ 10.000 viram |
|---|---|---|---|---|
| Selic (Banco Central) | 14,47% | R$ 11.446,88 | 44,07% | R$ 14.406,66 |
| IPCA (IBGE) | 4,58% | R$ 10.457,61 | 14,85% | R$ 11.485,17 |
| INPC (IBGE) | 4,29% | R$ 10.429,36 | 14,09% | R$ 11.409,28 |
| IGP-M (FGV) | 3,35% | R$ 10.334,84 | 11,07% | R$ 11.107,40 |
Quando a Selic acumulada fica acima da inflação, a diferença é o juro real do período. Em 12 meses, a Selic somou 14,47%.
Exemplo: tributo federal pago com atraso
Tributo de R$ 5.000 vencido em mar/2026 e pago em set/2026.
- Juros de mora: soma das taxas mensais da Selic de abr/2026 a ago/2026 + 1% no mês do pagamento = 6,59% → R$ 329,50.
- Multa de mora: 0,33% ao dia, limitada a 20% — com mais de 60 dias de atraso, fica em 20% (R$ 1.000,00).
- Total estimado: R$ 6.329,50. Nos juros de mora, a Receita soma as taxas mensais (sem capitalizar). O valor oficial deve ser gerado no Sicalc ou no sistema do próprio tributo.
Como usar a calculadora
- Escolha o índice: Selic, IPCA, INPC ou IGP-M.
- Informe o valor e os meses inicial e final (os dois entram na conta).
- Veja o fator acumulado, a variação e o valor corrigido, com a lista das taxas de cada mês.
Os dados são atualizados mensalmente a partir das séries oficiais. O mês mais recente da Selic pode ainda estar incompleto.
Erros comuns
- Usar a meta da Selic anual como se fosse a taxa do mês: a correção usa a Selic acumulada em cada mês.
- Somar as taxas mensais quando o cálculo pede capitalização (multiplicação dos fatores) — e o contrário nos juros de mora da Receita, que somam as taxas.
- Escolher o índice errado: o contrato ou a decisão judicial define qual índice usar.
Perguntas frequentes
O que é a taxa Selic?
É a taxa básica de juros da economia, definida pelo Copom do Banco Central. Ela é usada para corrigir tributos pagos em atraso, restituições do Imposto de Renda e alguns débitos judiciais, e serve de referência para os investimentos de renda fixa.
Como corrigir um valor pela Selic?
Multiplique o valor pelo fator acumulado da Selic mensal no período: (1 + taxa do mês 1) × (1 + taxa do mês 2) × … A calculadora usa as taxas mensais oficiais do Banco Central.
Qual a diferença entre corrigir pela Selic e pela inflação?
O IPCA e o INPC medem apenas a inflação (perda do poder de compra). A Selic é uma taxa de juros e, normalmente, fica acima da inflação — por isso o valor corrigido pela Selic costuma ser maior.
Serve para cálculo judicial?
Serve como referência. Cálculos judiciais seguem regras específicas de cada tribunal e da decisão (índice, juros de mora, período). Para processos, confira a tabela oficial do tribunal.
Como a Receita calcula os juros de um imposto atrasado?
Os juros de mora são a Selic acumulada desde o mês seguinte ao vencimento até o mês anterior ao pagamento, mais 1% no mês do pagamento. Há também multa de mora de 0,33% por dia de atraso, limitada a 20% (Lei 9.430/1996, art. 61).
Como a restituição do Imposto de Renda é corrigida?
Pela Selic acumulada desde o mês seguinte ao prazo de entrega da declaração até o mês anterior ao pagamento, mais 1% no mês em que a restituição é liberada.
Qual a relação entre a Selic e a poupança?
Quando a meta da Selic está em 8,5% ao ano ou menos, a poupança rende 70% da meta mais a TR. Acima disso, rende 0,5% ao mês mais a TR (Lei 12.703/2012).
Fontes
Conteúdo da equipe Calcuboa · revisado em
Cada número desta página vem de uma fonte oficial ou científica listada acima, e o exemplo é calculado pela própria calculadora — por isso os dois nunca divergem. Veja como calculamos. Encontrou algo errado? Avise a gente.