Resposta rápida
A PLR só tem desconto de Imposto de Renda, por uma tabela própria: isenta até R$ 8.214,40 no ano e com alíquotas de 7,5% a 27,5% acima disso. Uma PLR de R$ 10.000 tem R$ 139,75 de IR e fica em R$ 9.860,25 líquidos. Não há INSS nem FGTS.
Tabela do IR sobre a PLR
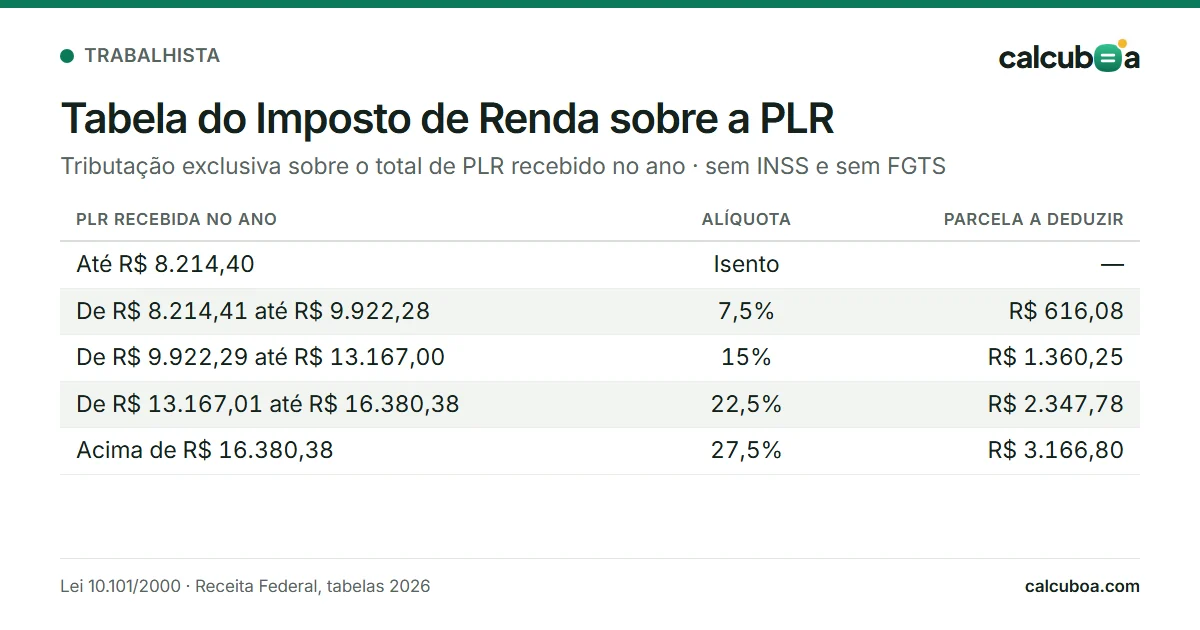
| PLR recebida no ano | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 8.214,40 | Isento | — |
| De R$ 8.214,41 até R$ 9.922,28 | 7,5% | R$ 616,08 |
| De R$ 9.922,29 até R$ 13.167,00 | 15% | R$ 1.360,25 |
| De R$ 13.167,01 até R$ 16.380,38 | 22,5% | R$ 2.347,78 |
| Acima de R$ 16.380,38 | 27,5% | R$ 3.166,80 |
Tabela em vigor desde maio de 2025, segundo a Receita Federal. Ela vale para o total de PLR recebido no ano, e não para cada parcela separada.
Como calcular a PLR líquida
Exemplo: PLR de R$ 10.000 paga de uma vez.
- A PLR está na faixa de R$ 9.922,29 a R$ 13.167,00: alíquota de 15% e parcela a deduzir de R$ 1.360,25.
- IR: R$ 10.000 × 15% − R$ 1.360,25 = R$ 139,75.
- PLR líquida: R$ 10.000 − R$ 139,75 = R$ 9.860,25.
PLR em duas parcelas
Muitas empresas pagam uma antecipação no meio do ano e o restante depois do balanço. Na segunda parcela, o IR é refeito sobre o total do ano, e o que já foi retido é descontado.
Duas parcelas de R$ 6.000:
- 1ª parcela: R$ 6.000 está na faixa isenta. IR de R$ 0,00.
- 2ª parcela: o total do ano vai a R$ 12.000,00. IR sobre o total: R$ 439,75.
- IR da 2ª parcela: R$ 439,75 − R$ 0,00 já retido = R$ 439,75.
Na calculadora, informe o valor da parcela anterior para ver o desconto certo da segunda.
Quanto sobra em cada valor de PLR
| PLR bruta | IR | PLR líquida | Desconto |
|---|---|---|---|
| R$ 5.000,00 | isento | R$ 5.000,00 | 0% |
| R$ 8.214,40 | isento | R$ 8.214,40 | 0% |
| R$ 10.000,00 | R$ 139,75 | R$ 9.860,25 | 1,4% |
| R$ 15.000,00 | R$ 1.027,22 | R$ 13.972,78 | 6,8% |
| R$ 20.000,00 | R$ 2.333,20 | R$ 17.666,80 | 11,7% |
| R$ 30.000,00 | R$ 5.083,20 | R$ 24.916,80 | 16,9% |
Valores para PLR paga de uma vez, sem outra parcela no mesmo ano.
Regras da PLR
- Quem define o valor: um acordo entre a empresa e os empregados, feito por comissão com representante do sindicato ou por convenção ou acordo coletivo (Lei 10.101/2000, art. 2º).
- Sem encargos: a PLR não é salário. Não entra no cálculo de férias, 13º, FGTS ou INSS.
- Limite de pagamentos: até duas vezes no ano, com pelo menos um trimestre civil entre elas.
- Demitidos: recebem a PLR proporcional aos meses trabalhados (Súmula 451 do TST).
Quer comparar com o desconto do salário? Veja a calculadora de Imposto de Renda 2026.
Perguntas frequentes
Até quanto a PLR é isenta de Imposto de Renda?
Até R$ 8.214,40 de PLR no ano. Acima disso, o IR segue a tabela própria da PLR, com alíquotas de 7,5% a 27,5%.
A PLR tem desconto de INSS ou FGTS?
Não. A Lei 10.101/2000 diz que a PLR não é salário e não é base de nenhum encargo trabalhista. O único desconto é o Imposto de Renda.
A isenção do IR para quem ganha até R$ 5 mil vale para a PLR?
Não. A redução de 2026 (Lei 15.270/2025) vale para as tabelas mensal e anual do IR. A PLR tem tributação exclusiva, com tabela própria, que continua a mesma.
Como fica o IR quando a PLR é paga em duas parcelas?
Na segunda parcela, o imposto é calculado sobre o total recebido no ano, e desconta-se o que já foi retido na primeira. Por isso a segunda parcela costuma ter um desconto maior.
Quantas vezes a empresa pode pagar PLR no ano?
No máximo duas vezes no mesmo ano, com intervalo de pelo menos um trimestre civil entre os pagamentos (Lei 10.101/2000).
Quem foi demitido tem direito à PLR?
Sim, proporcional aos meses trabalhados. Segundo a Súmula 451 do TST, a empresa não pode exigir que o contrato esteja em vigor na data da distribuição, porque o ex-empregado também contribuiu para o resultado.
PLR entra na declaração do Imposto de Renda?
Entra, mas na ficha de rendimentos sujeitos à tributação exclusiva. Ela não se soma aos outros rendimentos e não muda o imposto da declaração.
Fontes
- Receita Federal — Tabelas do IRPF 2026 (Leis nº 15.191/2025 e 15.270/2025)
- Lei nº 10.101/2000 — Participação nos lucros ou resultados (PLR), com as alterações da Lei nº 12.832/2013
- Lei nº 12.832/2013 — Tabela exclusiva do IR sobre a PLR
Conteúdo da equipe Calcuboa · revisado em
Cada número desta página vem de uma fonte oficial ou científica listada acima, e o exemplo é calculado pela própria calculadora — por isso os dois nunca divergem. Veja como calculamos. Encontrou algo errado? Avise a gente.