Resposta rápida
Juros compostos: M = C × (1 + i)^n. R$ 10.000 a 1% ao mês por 24 meses viram R$ 12.697,35 (R$ 2.697,35 de juros). Nos juros simples, seriam R$ 12.400,00. Aportando R$ 500 por mês a 0,8% por 10 anos, você chega a R$ 100.108,73.
Fórmulas
Simples x compostos: R$ 10.000 a 1% ao mês
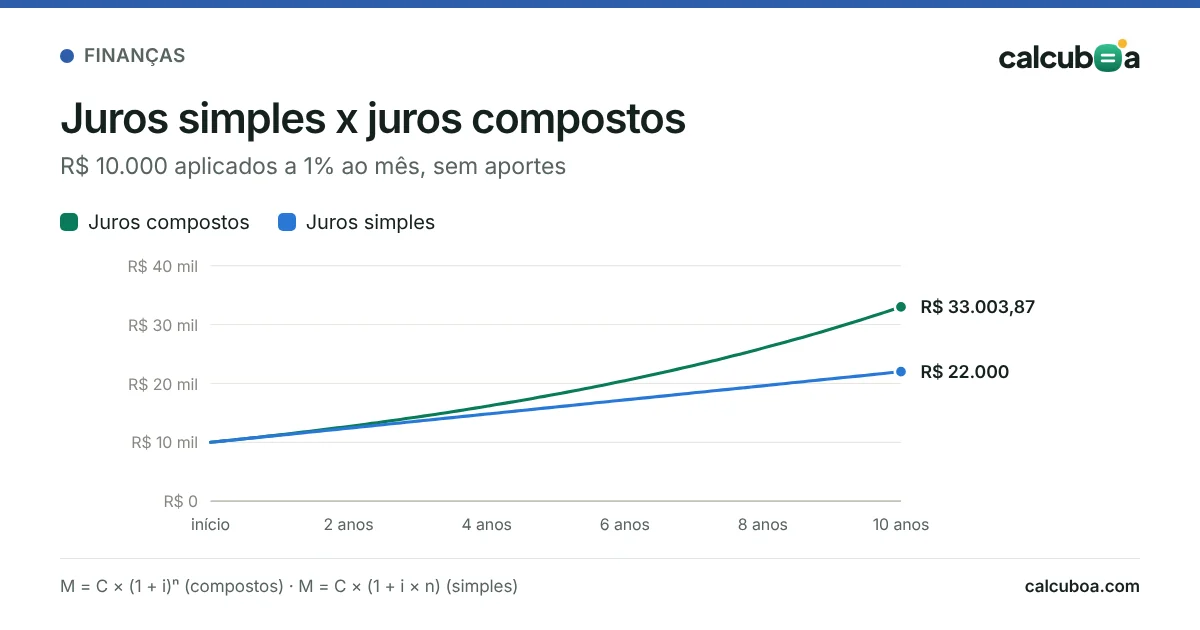
| Prazo | Juros simples | Juros compostos |
|---|---|---|
| 12 meses | R$ 11.200,00 | R$ 11.268,25 |
| 24 meses | R$ 12.400,00 | R$ 12.697,35 |
| 60 meses | R$ 16.000,00 | R$ 18.166,97 |
| 120 meses | R$ 22.000,00 | R$ 33.003,87 |
Passo a passo dos juros compostos
R$ 10.000 aplicados a 1% ao mês por 24 meses, sem aportes.
- Mês 1: R$ 10.000 × 1,01 = R$ 10.100,00.
- Mês 2: R$ 10.100,00 × 1,01 = R$ 10.201,00 — os juros do mês 2 já incidem sobre os juros do mês 1.
- Em 24 meses: R$ 10.000 × 1,01²⁴ = R$ 12.697,35.
- Juros ganhos: R$ 2.697,35, contra R$ 2.400,00 nos juros simples.
Taxa mensal x taxa anual
| Taxa ao mês | Equivale ao ano |
|---|---|
| 0,50% | 6,17% |
| 0,80% | 10,03% |
| 1,00% | 12,68% |
| 1,50% | 19,56% |
| 2,00% | 26,82% |
| 3,00% | 42,58% |
| Taxa ao ano | Equivale ao mês | Dividindo por 12 (errado) |
|---|---|---|
| 6% | 0,487% | 0,500% |
| 10% | 0,797% | 0,833% |
| 12% | 0,949% | 1,000% |
| 15% | 1,171% | 1,250% |
Quanto rendem R$ 500 por mês
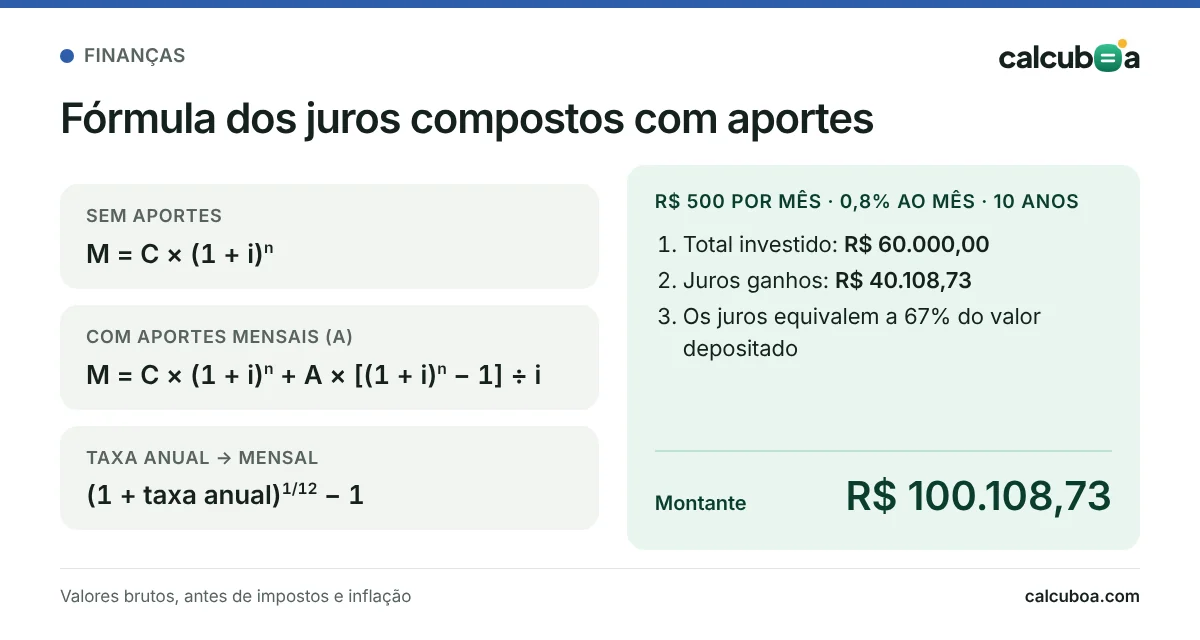
Aportes mensais de R$ 500 a 0,8% ao mês (cerca de 10,03% ao ano), valores brutos:
| Prazo | Total investido | Montante | Juros |
|---|---|---|---|
| 5 anos | R$ 30.000,00 | R$ 38.311,93 | R$ 8.311,93 |
| 10 anos | R$ 60.000,00 | R$ 100.108,73 | R$ 40.108,73 |
| 20 anos | R$ 120.000,00 | R$ 360.565,61 | R$ 240.565,61 |
| 30 anos | R$ 180.000,00 | R$ 1.038.206,62 | R$ 858.206,62 |
Repare como os juros passam a ser maiores que o total investido nos prazos longos: é o efeito dos juros compostos.
Juros compostos contra você
A mesma conta vale para dívidas. Uma dívida de R$ 2.000 a 10% ao mês, sem pagamentos, vira R$ 6.276,86 em 12 meses. Por isso, ao renegociar, compare sempre a taxa mensal e o custo efetivo total (CET) informado pelo banco.
Regra de 72 e taxa real
- Regra de 72: a 1% ao mês, o dinheiro dobra em cerca de 72 meses pela regra, ou 69,7 meses pela conta exata.
- Taxa real: com rendimento de 12% e inflação de 4,5% no ano, o ganho real é (1,12 ÷ 1,045) − 1 = 7,18%.
Imposto de renda sobre o rendimento
Em CDB, Tesouro Direto e fundos de renda fixa, o IR incide só sobre o lucro, com alíquota que cai com o prazo (Lei 11.033/2004, art. 1º):
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Erros comuns
- Dividir a taxa anual por 12 nos juros compostos.
- Misturar períodos: taxa ao ano com prazo em meses.
- Esquecer imposto e inflação ao comparar investimentos.
Quer atualizar um valor pela Selic ou pela inflação de verdade? Use a calculadora de correção monetária.
Perguntas frequentes
Qual a diferença entre juros simples e compostos?
Nos juros simples, a taxa incide sempre sobre o valor inicial. Nos compostos, incide sobre o valor já acumulado — “juros sobre juros”. Com o tempo, os compostos crescem muito mais rápido.
Como converter taxa anual em mensal?
Nos juros compostos, use (1 + taxa anual)^(1/12) − 1. Uma taxa de 12% ao ano equivale a cerca de 0,949% ao mês, e não 1%. A calculadora faz essa conversão automaticamente.
Como calcular juros compostos com aportes mensais?
O montante é a soma do valor inicial corrigido, C × (1 + i)^n, com o valor futuro dos aportes, A × [(1 + i)^n − 1] ÷ i.
Os rendimentos têm imposto?
Depende do investimento. CDB e Tesouro Direto têm IR regressivo de 22,5% a 15% sobre o lucro; poupança, LCI e LCA são isentas para pessoa física. A calculadora mostra valores brutos.
O que é a regra de 72?
Um atalho para estimar em quanto tempo um valor dobra com juros compostos: divida 72 pela taxa em porcentagem. A 1% ao mês, 72 ÷ 1 = 72 meses; a conta exata dá cerca de 70 meses. Funciona bem para taxas entre 1% e 10% por período.
Como calcular a taxa de juros real?
Desconte a inflação pela fórmula (1 + taxa nominal) ÷ (1 + inflação) − 1. Um investimento que rendeu 12% num ano com inflação de 4,5% teve ganho real de cerca de 7,18%, e não 7,5%.
Por que não posso dividir a taxa anual por 12?
Porque nos juros compostos a taxa mensal se acumula. 12% ao ano equivalem a cerca de 0,949% ao mês; usar 1% ao mês daria 12,68% ao ano. A divisão por 12 só vale nos juros simples.
Sobre este cálculo
Conteúdo da equipe Calcuboa · revisado em
Cada número desta página vem de uma fonte oficial ou científica listada acima, e o exemplo é calculado pela própria calculadora — por isso os dois nunca divergem. Veja como calculamos. Encontrou algo errado? Avise a gente.